
БИОЭНЕРГИЯ регулярно анализирует рынок древесного угля в России — динамику производства, изменение цен, структуру спроса и географию выпуска. Для промышленного производителя это не формальная статистика. От понимания реальной ситуации зависит планирование мощностей, загрузка оборудования, формирование складского резерва и стабильность поставок партнёрам.
По итогам 2024 года объём производства древесного угля в России оценивается примерно в 83 тыс. тонн, что на 2–3% выше показателя предыдущего года. Рост умеренный, но устойчивый. Это говорит о том, что отрасль сохраняет положительную динамику даже в условиях изменения экспортной логистики и удорожания производства.
При этом важно учитывать специфику рынка. Значительная часть производителей — это малые предприятия и индивидуальные производственные площадки. По оценкам отраслевых экспертов, фактический объём рынка может быть выше официальной статистики в несколько раз. Это формирует высокий уровень конкуренции и одновременно — серьёзный разброс по качеству продукции.
Производство и география: концентрация и неравномерность
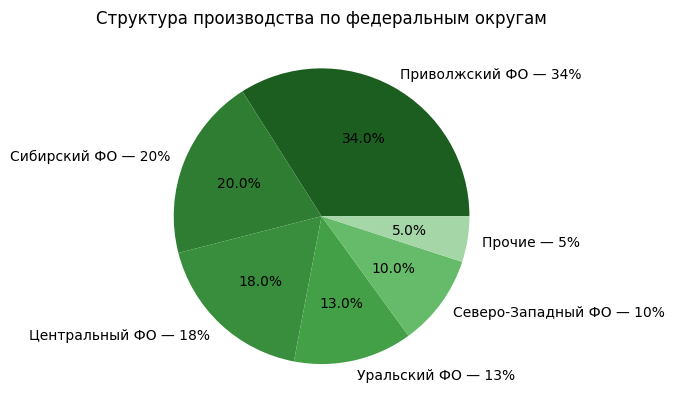
Аналитика показывает устойчивое лидерство Приволжского федерального округа — около 33–34% от общего объёма производства древесного угля. За ним следуют Сибирский и Центральный округа. Такая структура объясняется доступностью сырья, развитой деревообрабатывающей инфраструктурой и логистической доступностью крупных рынков сбыта.
Распределение производства остаётся неравномерным. Сырьевая база присутствует практически во всех регионах, но технологические мощности и стабильные каналы реализации сосредоточены лишь в части из них. Это означает, что для покупателей всё большую роль играет не только цена за тонну, но и география поставщика, наличие складских запасов и выстроенная логистика.
Динамика цен: рост почти на 45% за три года
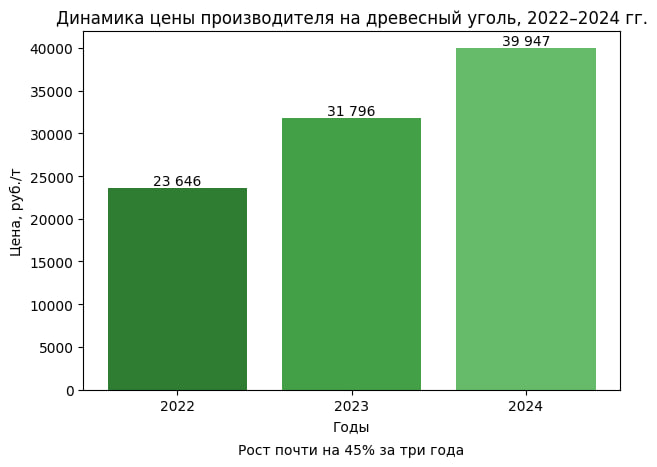
Одним из ключевых индикаторов состояния отрасли остаётся цена производителя. В период с 2022 по 2024 год средняя отпускная цена древесного угля выросла с 23,6 тыс. руб./т до 39,9 тыс. руб./т. Таким образом, рост составил почти 45% за три года.
Этот показатель отражает системные процессы:
- увеличение стоимости сырья и его подготовки;
- рост цен на энергоресурсы;
- удорожание логистики;
- инвестиции в модернизацию оборудования;
- соблюдение требований промышленной и экологической безопасности.
Важно понимать: рынок древесного угля не демонстрирует спекулятивной модели роста. Повышение отпускных цен напрямую связано с ростом себестоимости. При этом в условиях конкуренции выигрывают не те, кто снижает цену, а те, кто способен обеспечить повторяемость характеристик партии и стабильность отгрузок.
Импорт и экспорт: усиление внутреннего рынка
До 2022 года существенная часть поставок ориентировалась на европейский рынок. После изменения внешнеторговых условий экспортная структура перестроилась. Основными направлениями стали Турция, Казахстан, Китай и страны ближнего зарубежья. При этом общий объём экспорта сократился по сравнению с пиковыми периодами.
Одновременно наблюдается снижение доли импорта. Ранее российский рынок частично заполнялся кокосовым и бамбуковым углём из Юго-Восточной Азии. Сегодня рынок всё в большей степени формируется за счёт отечественного производства.
Это приводит к важному структурному эффекту: внутренний рынок становится ключевым драйвером развития отрасли, а конкуренция смещается в сторону качества и устойчивости.
Сезонность и производственная дисциплина
Древесный уголь относится к сезонным продуктам. Пик спроса традиционно приходится на весенне-летний период. Однако сезонность не означает остановки производства зимой. Предприятия работают круглогодично, формируя складские запасы к активному сезону.
Серьёзное значение имеет этап стабилизации продукции. Древесный уголь подвержен риску самовозгорания при неправильном охлаждении и хранении. Современное производство предполагает контролируемое охлаждение и соблюдение технологических регламентов, что напрямую влияет на безопасность транспортировки и складирования.
В 2025 году покупатели всё чаще обращают внимание именно на этот аспект, поскольку безопасность поставок становится частью контрактных обязательств.
Качество как главный критерий рынка 2025 года
На практике древесный уголь может существенно отличаться по характеристикам при внешнем сходстве. Ключевыми параметрами остаются:
- содержание углерода (до 80%);
- зольность;
- влажность;
- доля мелкой фракции и пыли;
- отсутствие недожога и смолистых включений;
- теплотворная способность (в среднем 30–33 МДж/кг для качественного продукта).
ГОСТ 7657–84 по-прежнему используется как ориентир для марок А, Б и В. Однако рынок постепенно становится более требовательным, и одного формального соответствия стандарту недостаточно. Партнёры всё чаще оценивают стабильность партии, наличие лабораторного контроля и способность производителя обеспечить одинаковые характеристики в течение года.
Перспективы отрасли: промышленный сегмент и брикетирование
Одним из обсуждаемых направлений развития остаётся использование древесного угля в металлургии. По ряду характеристик — низкая зольность, отсутствие серы, высокая теплотворность — он может использоваться в отдельных технологических процессах.
Однако для масштабного внедрения требуется стабильное промышленное предложение. Металлургия предъявляет более жёсткие требования: предельно низкая зольность, высокая твёрдость, минимальные примеси, отсутствие риска самовозгорания и гарантированные объёмы поставок.
Вторым направлением роста остаётся брикетирование. Угольные брикеты позволяют увеличить плотность продукта, снизить гигроскопичность и стабилизировать характеристики. При развитии внутреннего спроса именно этот сегмент может стать драйвером расширения производства.
Вывод
Рынок древесного угля в России в 2024–2025 годах демонстрирует не столько количественный, сколько структурный рост. Повышение цен, снижение импорта, перераспределение экспортных потоков и ужесточение требований к качеству формируют более зрелую модель отрасли.
В этих условиях устойчивость предприятия определяется способностью:
- контролировать технологический процесс;
- инвестировать в модернизацию;
- обеспечивать повторяемость характеристик партии;
- управлять складскими запасами и логистикой;
- адаптироваться к изменяющемуся спросу.
Отрасль постепенно переходит в фазу профессионализации. И именно этот процесс будет определять её развитие в ближайшие годы.
Получить расчёт:
Наш сайт: https://bioenergygroup.ru/
Наш ВК: https://vk.com/bioenergygroup
Наш телеграм: https://t.me/bioenergy_group
Наша почта: info@bioenergygroup.ru
Наш сайт: https://bioenergygroup.ru/
Наш ВК: https://vk.com/bioenergygroup
Наш телеграм: https://t.me/bioenergy_group
Наша почта: info@bioenergygroup.ru